


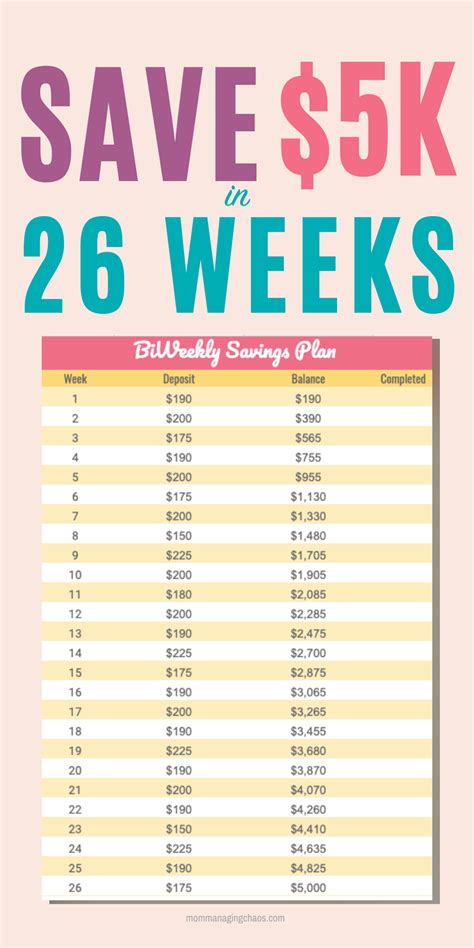
Najvhodnejším spôsobom, ako predchádzať nevýhodným pôžičkám, je vytvoriť si dostatočnú finančnú rezervu. Množstvo domácností na rezervu zabúda, trendom je to hlavne u mladých. Ideálne je mať vždy nejaký záložný plán. Cieľom sporiacich účtov je vytvoriť si rezervu vo výške 3-6 mesačných príjmov.
Mylná predstava ľudí je, že práca finančných sprostredkovateľov je iba o poistení. No ani na poistenie netreba zabúdať. Ideálne je zvoliť si rizikové životné poistenie, teda také, ktoré neobsahuje žiadnu sporiacu zložku. Vyhnete sa tak obstarávacím a priebežným poplatkom. Tak si platíte čisto za službu, ktorú potrebujete, v tomto prípade krytie rizika. V jednej zmluve dokážete poistiť od 1-8 osôb.
V súčasnosti je trendom nákup nehnuteľností namiesto ich prenájmu. Preto stúpa aj dopyt po hypotékach. A keďže vieme, že hypotéka je beh na dlhé trate, oplatí sa podrobnejšie ju preskúmať. Pri klasických hypotékach je potrebné pozrieť sa okrem úrokovej sadzby aj na poplatok za spracovanie, poplatok za vedenie účtu, poplatok za znalecký posudok, kolky na katastri, či je povinné poistenie úveru a pod. Tieto sumy často ovplyvnia samotnú výhodnosť. Vôbec nemusí platiť, že najnižší úrok je riešenie s najmenšou preplatenosťou. Osobitnou kapitolou sú hypotéky pre mladých. Pri nich je kľúčovým spôsob pripisovania príspevku banky a štátu. Dôležitým ukazovateľom je v tomto prípade vnútorné rozdelenie splátky, teda koľko zo splátky ide na splácanie istiny a koľko na úrok.
Na dlhodobé investovanie využívajte produkty správcovských spoločností, tzv. programy pravidelného investovania. Tie sú charakteristické nízkymi poplatkami (len vstupný poplatok a poplatok za správu fondu), online prístupom a vysokou flexibilitou. Som finančný sprostredkovateľ, poradca, odborník na zmluvné podmienky a poplatky finančných produktov. Taktiež som autorom portálov preveruj.sk, nesporimcezpoistku.sk, financiepodlupou.sk a spolupracujem s najväčším finančným porovnávačom Totalmoney.sk.
Stručný prehľad hlavných typov finančných produktov a ich vhodnosti
Rezerva a sporenie: vytvorenie finančnej rezervy 3-6 mesačných príjmov znižuje riziko nevýhodných pôžičiek. Pri sporiacich účtoch sa zamerajte na stabilitu a dostupnosť prostriedkov, aby bolo možné reagovať na neočakávané výdavky.
Poistenie: rizikové životné poistenie bez sporiacej zložky minimalizuje obstarávacie a priebežné poplatky a garantuje krytie rizík v prípade potreby. Poistenie je potrebné zvážiť ako súčasť celkovej ochrany klienta.
Hypotekárne úvery: pri výbere hypotéky je potrebné brať do úvahy všetky poplatky okrem samotného úroku, ako sú poplatky za spracovanie, vedenie účtu, znalecký posudok, kolky na katastri a povinné poistenie úveru. Kľúčové je pochopiť vnútorné rozdelenie splátky a identifikovať, čo tvoria splátky a úroky, najmä pri hypotékach pre mladých, kde štátne a bankové príspevky zohrávajú významnú úlohu.
Investície do správcovských spoločností: programy pravidelného investovania sú vhodné pre dlhodobé investovanie vďaka nízkym poplatkom, online prístupu a flexibilite. Tieto produkty umožňujú postupné zhodnocovanie kapitálu s menším rizikom a pravidelnou distribúciou prostriedkov.
Praktické tipy na výber a porovnanie finančných produktov
- Vytvorte si jasný cieľ - rezervu, poistné krytie, investície alebo bývanie.
- Porovnajte celkové náklady na produkty vrátane všetkých poplatkov a prípadných skrytých výdavkov.
- Zvážte dlhodobý časový horizont a Vašu toleranciu k riziku pri investíciách.
- Požiadajte o nezávislé porovnanie od overeného poskytovateľa alebo portálu, ktorému dôverujete.
- Dbajte na jasné a zrozumiteľné zmluvné podmienky bez skrytých klauzúl.
Vo finále je dôležité zvoliť si finančný produkt, ktorý najlepšie zodpovedá Vašim potrebám, možnostiam a dlhodobým cieľom. Kombinácia vhodného poistenia, rezervy, rozumného využívania hypoték a systematických investícií môže zabezpečiť stabilný finančný rast a ochrániť predrizikami.
Ako úrokové sadzby ovplyvňujú vašu hypotéku a mesačnú splátku? Vysvetlenie úrokových sadzieb
tags: #vhodnost #financnych #produktov #pre #klienta