


Rocné zúčtovanie dane zamestnanca, ktorý už nepracuje, je často zdrojom nejasností pre zamestnávateľov aj daňové úrady. Táto téma sa týka opráv základu dane, zrazenej dane, dodatočne vybranej dane i hlásení za príslušné obdobia. Cieľom článku je poskytnúť prehľad o postupoch a možných scenároch na základe uvedeného textu a platnej praxe.
Podstata opráv a zodpovednosti pri chybných ročných zúčtovaniach
Ak nemôže zamestnávateľ chybu opraviť z dôvodu, že zamestnancovi už mzdu nevypláca, nedoplatok dane vyberie správca dane - daňový úrad miestne príslušný podľa trvalého pobytu zamestnanca. Zamestnávateľom dodatočne vybratú daň, dodatočne vybratý preddavok na daň, ako aj dodatočne zrazený daňový bonus odvedie zamestnávateľ správcovi dane v tom mesiaci, v ktorom bola oprava chyby vykonaná.
Otázka: Zamestnancovi sme v roku 2022 vykonali opravu základu dane za zdaňovacie obdobie rok 2021, z ktorej vznikol nedoplatok na dani. Daňovník už u nás nepracuje.
Otázka: Aké sú povinnosti zamestnávateľa voči daňovému úradu v súvislosti s opravami dane za rok 2021? Máme opraviť prehľad a hlásenie za rok 2021?
Ak ide o chybu zavinením zamestnanca a oprava dane za zdaňovacie obdobie 2021 bola vykonaná v roku 2022, zamestnávateľ zrazí nedoplatok zamestnancovi pri najbližšej výplate (alebo v splátkach) a zrazenú daň uvedie do prehľadu za príslušný kalendárny mesiac rok 2022, v ktorom bola daň zrazená. Uvedené bude predmetom hlásenia za rok 2022.
Prípady súvisiace s nezdaniteľnou časťou a starobným dôchodkom
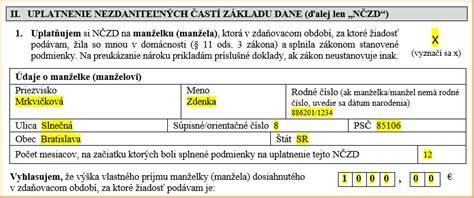
Otázka: Ako postupovať v prípade, keď mzdová účtovníčka uplatňovala nezdaniteľnú časť základu dane zamestnancovi, ktorý bol k 01.01.2021 starobným dôchodcom? Nie je jasné, kto chybu spôsobil, či zamestnanec (neuviedol zmenu vo Vyhlásení) alebo mzdová účtovníčka, ktorá aj keby zamestnanec zmenil Vyhlásenie, by mohla zabudnúť zmeniť nastavenia v mzdovom programe a zamestnancovi by naďalej uplatňovala nezdaniteľnú časť.
Ročné zúčtovanie za rok 2021 už bolo vykonané a ročné hlásenie už bolo doručené daňovému úradu. V danom scenári zamestnanec končí pracovný pomer 30.06.2022 a jeho príjem je nízky. Ak chybu urobil zamestnávateľ, opravu vykoná na tlačive ročného zúčtovania (označí ju ako opravu dane, vzhľadom na to, že ročné zúčtovanie už bolo vykonané), vypočíta nedoplatok dane, ktorý zamestnancovi zrazí v mesiaci opravy a sumu nedoplatku uvedie na rok, ak chyba došlo zavinením zamestnanca (napr. oneskorené nahlásenie starobného dôchodku, zmeny výšky príjmu manželky, ...), zamestnávateľ chybu opravuje v súlade s § 40 ods. 4 zákona v mesiaci nahlásenia spôsobom podľa bodu 1., pričom výsledok (nedoplatok dane zrazený zamestnancovi) sa uvádza na rok.
Rôzne spôsoby opráv a záznamy v roku 2022 a roku 2021
Otázka: Vykonali sme zamestnancovi ročné zúčtovanie dane za rok 2022. Nesprávne sme však uplatnili nezdaniteľnú časť základu dane. Akým spôsobom máme túto chybu opraviť? Je potrebné, aby si zamestnanec podal daňové priznanie typ A?
Odpoveď: Ak ste zamestnancovi v ročnom zúčtovaní za rok 2022 nesprávne vypočítali daňovú povinnosť (uplatnili ste nezdaniteľnú časť základu dane v nesprávnej sume), prepočítate daňovú povinnosť zamestnanca (na tlačive ročného zúčtovania za rok 2022 s poznámkou - oprava dane) a vyčíslite nedoplatok/preplatok na dani za rok 2022, ktorý zamestnancovi zrazíte/vyplatíte pri najbližšom výplatnom termíne a odvediete správcovi dane spolu s preddavkami daného mesiaca, alebo znížite odvod preddavkov. Suma nedoplatku/preplatku na dani za rok 2022 bude v príslušnom mesačnom prehľade uvedená na riadku 3.
Praktické odporúčania a odporúčané kroky
1) Ak dôjde k chybe pri ročnom zúčtovaní za rok 2021 a zamestnanec už nepracuje, najmä pri nedoplatku na dani, zamestnávateľ spolupracuje so správcom dane (daňovým úradom) a postupuje podľa pokynov uvedených v zmysle platnej legislatívy. Dodatočne zrazí nedoplatok pri najbližšej možnej výplate a za príslušný mesiac to uvedie v prehľade.
2) Pri nezdaniteľnej časti základu dane u zamestnanca, ktorý končí pracovný pomer, je potrebné preskúmať, či chyba vznikla v dôsledku zmeny vo Vyhlásení alebo v nastaveniach mzdového programu. Podľa zistenia určiť, kto je za chybu zodpovedný, a postupovať podľa § 40 ods. 4 zákona.
3) Pri oprave dane za rok 2022 nesprávnym uplatnením nezdaniteľnej časti je potrebné prepočítať daňovú povinnosť zamestnanca a zraziť nedoplatok alebo vyplatiť preplatok v súlade s poznámkou „oprav daně“ na tlačive ročného zúčtovania. Výsledok za rok 2022 sa uvádza v mesačnom prehľade na príslušnom riadku.
Prebiehajúce záznamy a hlásenia
V prípade, že oprava za rok 2021 bola vykonaná v roku 2022 a zamestnanec už nie je zamestnaný, musí sa postupovať podľa pokynov správcu dane a zodpovedajúce údaje sa uvádzajú v hlásení za rok 2022. Ročné zúčtovanie a hlásenia príp. opravy zodpovedajú realite a sú v súlade s pravidlami správy daní a zrážok.
Infografika a vizuálne doplnenia
Tipy na vizuálne doplnenia, ktoré môžu zvýšiť informatívnosť článku:
Tabuľky a dáta
V prípade potreby je možné doplniť tabuľku s krokmi riešenia a príslušnými formulármi, ktoré sa používajú pri ročnom zúčtovaní a opravách v jednotlivých rokoch. V tabuľkách je dovolené uvádzať doslovné čísla a konkrétne názvy bez zmeny ich zápisu.
tags: #rocne #zuctovanie #dane #zamestnancnca #ktory #uz