


Účtovná závierka sa zostavuje v štruktúre, ktorá nadväzuje na sústavu účtovníctva používanú v účtovnej jednotke.
Podľa § 17 ods. 5 zákona o účtovníctve je na zostavenej účtovnej závierke pripojený podpisový záznam podľa § 17 odseku 2 písm. g).
V sústave jednoduchého účtovníctva okrem všeobecných náležitostí účtovnú závierku tvorí výkaz o príjmoch a výdavkoch a výkaz o majetku a záväzkoch.
Zmienky z ministerských opatrení a legislatívne revízie
Podľa zákona č. 130/2015 zo 6. mája 2015, ktorým sa mení a dopĺňa zákon č. 431/2002 Z. z. o účtovníctve, dochádza k zmene pri uvádzaní podpisového záznamu v účtovnej závierke s účinnosťou od 1. júla 2015.
V priebehu roka 2014 sa zmenili vzory účtovných závierok tak, že všetky výkazy - súčasti účtovnej závierky tvoria jeden celok a nepripájajú sa k nim podpisy osobitne.
Každá zostavená účtovná závierka musí byť podpísaná osobou ustanovenou v § 17 ods. 2 písm. g) zákona o účtovníctve.
Stav a obsah údajov na závierke
Účtovná jednotka je povinná uvádzať informácie podľa stavu ku dňu, ku ktorému sa účtovná závierka zostavuje, pričom zohľadňuje aj informácie týkajúce sa stavu ku dňu, ku ktorému sa zostavuje a ktoré účtovná jednotka získala do dňa zostavenia účtovnej závierky.
Deň zostavenia účtovnej závierky si určí účtovná jednotka sama.
Účtovná jednotka zostavuje účtovnú závierku vždy, keď uzavrie účtovné knihy - či už účtovná závierka riadna alebo mimoriadna.
Osobitný typ účtovnej závierky je priebežná účtovná závierka, ktorá sa vykonáva, ak to ustanovuje osobitný predpis.
Lehota a účtovné obdobie
Lehota na zostavenie účtovnej závierky je ustanovená v zákone o účtovníctve najneskôr do 6 mesiacov po skončení účtovného obdobia, za ktoré sa zostavuje, ak osobitný predpis neustanovuje inak.
V súvislosti s európskymi nariadeniami a praxou môžu vzniknúť špecifické situácie, napríklad v súvislosti so situáciou vyžadujúcou mimoriadnu závierku alebo pri úvode do likvidácie či konkurzu.
Príklady a praktické otázky
Pri zadaniach zo života podnikateľa sa objavujú situácie ako vyhlásenie konkurzu, likvidácia alebo prechod zo jednoduchého účtovníctva na sústavu podvojného účtovníctva.
Podľa viacerých otázok sa účtovná jednotka musí riadiť zásadami zostavenia mimoriadnych alebo priebežných účtovných závierok a zohľadňovať obdobie k dňu predchádzajúcemu než účinnosť vyhlásenia konkurzu.
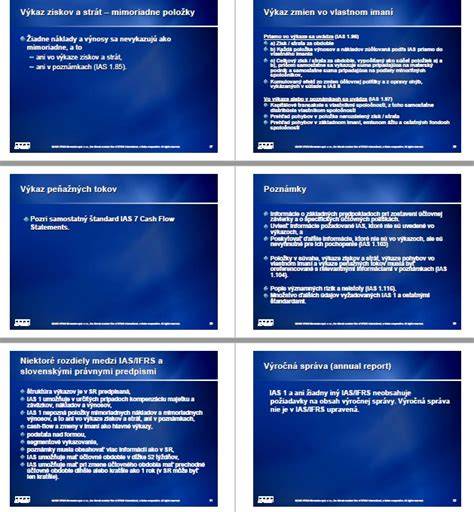
Ako vytvoriť finančné výkazy od nuly! Podrobný návod!
Základné pojmy a súvislosti
Účtovná jednotka, ktorá vstúpila do likvidácie alebo konkurzu pred 1.1.2015 a zostavuje mimoriadnu účtovnú závierku po 1.1.2015, postupuje podľa pravidiel ako malá účtovná jednotka podľa Opatrenia MF SR.
Ak vstúpi spoločnosť do likvidácie, ukončenie likvidácie bolo stanovené na uvedený dátum a postupuje sa podľa príslušných opatrení a zákonov.
Pred vstupom do likvidácie nebola spoločnosť zatriedená podľa veľkostných skupín; zákon o účtovníctve to nevyžadoval.
Účtovná závierka musí zahŕňať aj podpisový záznam a stavu k dňu zostavenia, pričom informácie získané do tohto dňa môžu ovplyvniť konečný obsah závierky.
Podľa zákona o účtovníctve a jeho novelizácií môže byť výkaz o majetku a záväzkoch spolu s výkazom o príjmoch a výdavkoch zahrnutý do jedného celku spolu s ostatnými súčasťami závierky.
tags: #rocna #uctovna #zavierka #urbariatu