


Sporiaci účet má, podobne ako klasický účet v banke, svoje vlastné číslo účtu (IBAN). Na tento účet prichádzajú vklady od sporiteľa alebo z iných zdrojov a tie sú následne zhodnocované vopred stanovenou úrokovou sadzbou. Predstavte si ju ako sladkú odmenu, ktorú vám banka alebo finančná inštitúcia zaplatí za to, že jej zveríte svoje peniaze.
Dobrá správa je, že úrokové sadzby na sporiacich účtoch za posledné obdobie na Slovensku konečne stúpli. Okrem benefitu v podobe zhodnotenia nasporených peňazí je sporiaci účet obvykle bez viazanosti. To znamená, že na rozdiel od termínovaného účtu môžete so svojimi úsporami nakladať ľubovoľne podľa svojich predstáv a potrieb. Mladí ľudia navyše ocenia, že sú moderné sporiace účty bez problémov dostupné v digitálnej verzii - online alebo v aplikácii priamo v mobile.
Rôznorodosť produktov a potreba výberu na mieru
Produktov, ktoré nesú v názve výraz sporiaci účet alebo sporenie, je hneď niekoľko. Dokonca aj v rámci jednej banky, sporiteľne alebo inej finančnej inštitúcie ich nájdete často viac než jeden. Dôvodom je potreba ponúknuť klientom možnosť vybrať si také sporenie, ktoré čo najlepšie reaguje na ich individuálne potreby a požiadavky. Pretože nie každý môže z mesačného príjmu odkladať 200 €, môžu nastať ťažšie mesiace, kedy výdavky stúpajú (Vianoce, leto a podobne). A nie vždy je možné z rodinného rozpočtu odložiť na sporenie rovnako vysokú sumu ako v predošlý mesiac.
Na druhej strane sú tu mladí pracujúci ľudia, nezaťažení splátkami hypotéky, ktorým vďaka relatívne vysokým príjmom môže na účte zostať zaujímavý obnos “voľných financií”. Jednoducho povedané, každý z nás má iné možnosti, iné ciele a iné potreby. Aby ste ten najlepší sporiaci účet, ušitý na mieru vašim preferenciám našli, je potrebné zvážiť hneď niekoľko faktorov. Tým základným je cieľ, s akým chcete sporiť. Ak viete, že si chcete postupne odkladať na svoje vlastné bývanie alebo vás čaká renovácia, je možno výhodnejšie riešiť radšej stavebné sporenie so štátnou prémiou. Do hry vstupuje aj možnosť čerpať výhodný stavebný úver alebo medziúver.
Skutočná výnosnosť a zdanenie
Výška úrokovej sadzby rovná sa výška zhodnotenia vašich úspor. To však nie je celá matematika. Ak si napríklad vyberiete sporiaci účet s výhodnou 3 % p.a. úrokovou sadzbou a výška vašich vkladov bude v rozhodujúcom momente 1000 €, získate úrok 24,30 €. Prečo nie 30 €? Dôvodom je zdanenie výnosov vo výške 19 % (v tomto prípade 5,70 €), ktoré banka automaticky vyrieši za vás. Všetky tieto informácie obvykle nájdete v detailných podmienkach k sporiacemu účtu a v súvisiacom sadzobníku poplatkov (v prípade, ak je sporiaci účet spoplatnený).
Najčastejším obmedzením je fakt, že sa sporiaci účet obvykle viaže na bežný účet, na ktorý sa môžu viazať poplatky (za vedenie bežného účtu, poplatky za transakcie, za výbery a pod.). Ďalším obmedzením môže byť napríklad nepripísanie úrokov za mesiac, v ktorom sa rozhodnete pre výber peňazí. Ročný výnos tam tvoril 24,30 €. Ak si vezmete, že mesačne vás budú stáť poplatky na bežnom účte čo i len 2 eurá, za rok ste získali iba 0,30 €.
Napriklad minimálny zostatok, maximálna hranica výberu alebo minimálny mesačný vklad môžu znižovať flexibilitu. Obvykle je to raz ročne alebo mesačne. Aký je v tom rozdiel? Pri menších sumách možno pár desiatok centov alebo eur. Pri tých väčších už na zváženie. Ak vám totiž budú úroky pripisovať raz ročne, je to z celkovej sumy úspor. Peniaze na sporiacom účte v bankách podliehajú ochrane vkladov až do výšky 100 000 €. Na Slovensku platí Zákon č. 118/1996 Z. z.
Vekové limity, flexibilita a možnosti investície
Jednoznačná odpoveď na otázku, či môžete sporiť od narodenia, neexistuje. Ak nie je podmienkou sporiaceho účtu minimálna veková hranica 18 rokov a ide napríklad o detský sporiaci účet, sporiť môžete už aj svojim práve narodeným deťom. Pri flexibilných sporiacich účtoch môžete navyše tieto prostriedky kedykoľvek presunúť a zhodnotiť iným spôsobom, napríklad založiť stavebné sporenie alebo ich investovať. Zároveň platí, že si môžete založiť hneď niekoľko sporiacich účtov, z ktorých každý bude mať jasný cieľ.
Zhodnotenie sporiaceho účtu si najlepšie vyhodnotíte po zohľadnení úrokovej sadzby, frekvencie pripisovania úroku, odrátaní všetkých poplatkov a taktiež zdanení. Je potrebné nastaviť sa na reálne očakávania. Do hry vstupuje inflácia, ktorá výrazne ovplyvňuje mieru zhodnotenia vašich úspor. Objem nákupného košíka v medziročnom porovnaní klesá a zhodnotenie úspor nie vždy stačí na infláciu. Stále však platí, že aj minimálne zhodnotenie znamená viac, ako nechať peniaze len tak na bežnom účte alebo pod matracom. Podľa údajov Národnej banky Slovenska sa v takýchto bankových produktoch pohybuje až 35 zo 49 miliárd eur.
Inak povedané tieto peniaze sa nijako nezhodnocujú a to je škoda. Na čo si dať pozor pri hľadaní toho najvýhodnejšieho sporiaceho účtu už viete. Ak sa budete pri porovnávaní jednotlivých sporiacich účtov držať vyššie uvedených parametrov, celkom určite natrafíte na flexibilné Sporenie Lišiak. Zhodnotenie vkladov 1,5 % p. a. Na založenie sporenia Lišiak nemusíte v podstate ani nikam chodiť. Jednoducho ho vyklikáte online za niekoľko minút z mobilu.
Sporiaci účet predstavuje najjednoduchší spôsob sporenia. Peniaze naň môžete posielať pravidelne v menších platbách, alebo príležitostne previesť väčšiu sumu peňazí. Porovnanie sporiacich účtov vám ukáže, v ktorej banke si otvoríte sporiaci účet najvýhodnejšie. Ročná úroková sadzba vyjadruje, koľko získate za vloženie peňazí na sporiaci účet. Vyšší úrok znamená vyšší výnos. Doba, ktorá musí uplynúť od nahlásenia výberu z účtu, je výpovedná lehota. Ak je výpovedná lehota 1 mesiac, výber je potrebné nahlásiť mesiac vopred. Zo sporiacich účtov bez výpovednej lehoty možno peniaze vyberať kedykoľvek, pokiaľ v komentári nie je uvedené inak. Predčasný výber (pred uplynutím výpovednej lehoty) je spoplatnený percentom z predčasne vyberanej sumy. 0 % znamená, že môžete vyberať kedykoľvek a bez poplatku. Pomlčka znamená, že banka predčasný výber neumožňuje. Ak dodržíte výpovednú lehotu, výber z účtu je zadarmo.
Aktualizácia údajov: 05. 08. Sporiace účty, vkladové účty a sporiace kontá sú vkladové produkty určené pre zhodnotenie vašich voľných finančných prostriedkov. Všetky banky vám umožnia vyberať peniaze zo sporiaceho účtu zadarmo: pri účtoch s výpovednou lehotou po jej uplynutí, pri účtoch bez výpovednej lehoty kedykoľvek alebo len v presne stanovaných termínoch podľa podmienok banky. Ostatné výbery zo sporiaceho účtu budú spoplatnené. Najlepší spôsob výberu najvýhodnejšieho sporiacieho účtu je porovnanie ponúk. Sporiace účty patria medzi najbezpečnejšie formy zhodnotenia peňazí a dnes ich ponúka takmer každá banka.
Ulahčenie pre krátkodobú rezervu môže ponúknuť aj Revolut so svojimi Instant Access Savings - flexibilným sporiacim účtom bez viazanosti a s denným pripisovaním úrokov cez aplikáciu. Úrokové sadzby sú variabilné a môžu sa meniť podľa programu či plánu. Čo prispieva k lepšiemu výberu sporiaceho účtu: výška ročnej úrokovej sadzby a frekvencia pripisovania úrokov, viazanosť a výpovedná lehota, poplatky za založenie, vedenie a výbery, spôsoby pripravenia a dostupnosť online bankovníctva, ochrana vkladov do 100 000 €.
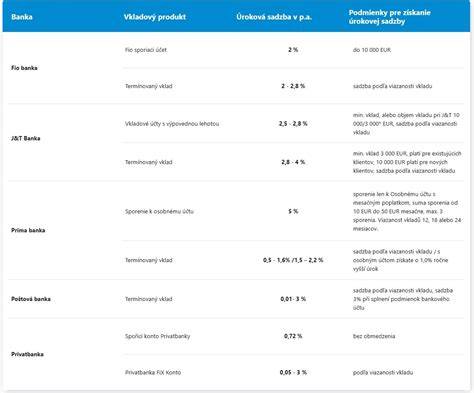
- Prima banka - Sporenie garantovaný úrok 5 % p.a. počas doby sporenia, viazanosť 12 / 18 / 24 mesiacov, pri predčasnom výbere klient stráca úroky.
- 365.bank - Syslenie 3,65 % p.a. bez viazanosti, jednoduché online založenie.
- Fio - Sporiaci účet 1,15 % p.a. bez viazanosti, nízke obmedzenia počtu výberov.
- ČSOB Depozit - 1,5 % p.a. bez viazanosti;
- Slovenská sporiteľňa - Sporenie až 1,3 % p.a., okamžitý prístup k úsporám.
- mBank - mSporenie 1 % p.a. do 2 000 €, bezročný účet mKonto.
- Revolut - Instant Access Savings s flexibilným prístupom a dennými úrokmi podľa plánu.
Pri výbere zohráva rola aj inflácia. V roku 2025 dosiahla inflácia na Slovensku približne 4 %, čo znamená, že bežný účet bez úroku stráca hodnotu. Sporiace účty môžu častejšie zhodnocovať úspory, aj keď nie vždy zodpovedajú tempe inflácie. Investovanie do ETF fondov môže v niektorých prípadoch priniesť vyššie výnosy, ale nesie so sebou aj riziká a zložitejšiu administratívu. Tipy pre krátkodobú rezervu: automatické sporenie a zaokrúhľovanie platieb kartou na výšku sporenia môžu efektívne zvyšovať úspory bez aktívneho prihliadania na každodenné rozhodnutia. Dôraz na ochranu vkladov a bezproblémový prístup k financiám je pri výbere kľúčový, najmä pre mladých typicky s obmedzenými zdrojmi.
✅ Ako zarobiť online v 2025? Toto je najrýchlejší spôsob! Pri zohľadnení všetkých parametrov môžete naraziť na produkt „Sporenie Lišiak“, ktorý kombinuje flexibilitu a slušný úrok. Zhodnotením všetkých faktorov môžete zároveň znižovať riziká a maximalizovať výnosnosť vašich úspor.
Praktický návod na výber najvýhodnejšieho sporiaceho účtu
- Definujte si cieľ sporenia a rozhodnite sa, či je vhodné stavebné sporenie alebo iný typ investície.
- Porovnaj výšku ročnej úrokovej sadzby, frekvenciu pripisovania úrokov a poplatky.
- Skontroluj viazanosť a výpovednú lehotu; zvažuj aj možnosti výberov bez poplatkov.
- Over ochranu vkladov do 100 000 € a dostupnosť online bankovníctva.
- Zohni infláciu a porovnaj s potenciálnymi výnosmi z alternativných investícií.
tags: #sporenie #s #garantovanym #urokom