


Subjekty v rámci národného hospodárstva (občania, podniky, štát) disponujú voľnými peniazmi. Majitelia týchto peňazí sa snažia o ich bezpečné uloženie (na určitú dobu) a tiež o ich zhodnotenie, to znamená, aby získali úrok alebo iný výnos a v konečnom dôsledku disponovali väčším obnosom peňazí ako na začiatku. Peniaze sa teda stávajú predmetom obchodovania.
Obchody s peniazmi sa uskutočňujú na finančnom trhu, kde sa stretáva finančný investor (ponuka) a záujemca o peniaze (dopyt). Finančný investor je majiteľ peňazí, ktoré chce investovať - je to staršia forma investovania. Ide o priame spojenie medzi investorom a záujemcom o peniaze. Nedostatky priameho finančného investovania:
Na finančnom trhu sa objavujú aj menej známi záujemcovia o peniaze. Banka ako agent sprostredkovateľom sú najmä banky. Vznikajú približne v 17. storočí, keď sa vyčlenil špecializovaný podnikateľ s peniazmi. Banka je podnik, ktorý nakupuje vklady a takto získané peniaze znovu investuje do rôznych pôžičiek a do cenných papierov. Podstatná vlastnosť banky je nákup vkladov, pričom sa tento podnik dostáva do pozície dlžníka. Na druhej strane sa takto sústredený kapitál predáva iným klientom a pritom sa dostáva do pozície veriteľa.
V porovnaní s ostatnými podnikmi sa bankový kapitál vyznačuje podstatnou zvláštnosťou - vlastný kapitál je pomerne malý (2%-10%). Predstavuje systém bánk pôsobiacich v národnom hospodárstve. Centrálna banka môže byť konštituovaná ako jedna banka alebo ako sústava emisných bánk. Bankovníctvo pred rokom 1989 zodpovedalo plánovitému spôsobu riadenia ekonomiky. Existovala Štátna banka Československá (ŠBČS), v ktorej bola spojená funkcia emisná s funkciou obchodnou. Mala vlastne monopolné postavenie, aj keď právne existovali ešte ďalšie banky, ktoré ale mali obmedzené možnosti činnosti.
Po roku 1989 začala prebiehať transformácia bankovej sústavy na podmienky trhovej ekonomiky. Už v roku 1990 začal platiť nový zákon o bankách a sporiteľniach. Podľa tohto zákona všetky banky a sporiteľne dostali možnosť pôsobiť ako univerzálne obchodné banky. ŠBČS začala plniť úlohu centrálnej banky. Prebehlo teda formálne rozdelenie jednostupňovej bankovej sústavy na dvojstupňovú.
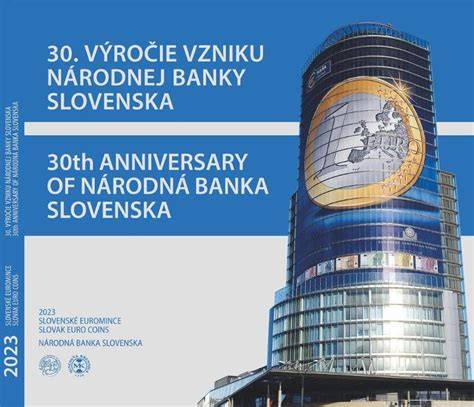
Od roku 1992 sa bankovníctvo riadilo na základe dvoch nových zákonov: zákon o bankách - upravuje činnosť obchodných bánk a zákon o ŠBČS - upravoval činnosť centrálnej banky. Tieto zákony ešte presnejšie odrážali úlohy bankovníctva v trhovej ekonomike a povolili činnosť zahraničných bánk na našom území. Začala sa v roku 1993, keď vznikla samostatná Slovenská republika. Zanikla ŠBČS a v Slovenskej republike vznikla nová centrálna banka - Národná banka Slovenska (NBS). Existovala dvojstupňová banková sústava až do konca roka 2008.
1. 1. 2009 sa Slovenská republika stala členom Eurozóny. Tvorí ju 18 členských štátov Európskej menovej únie, ktoré zaviedli euro a sú tiež súčasťou Eurosystému. Eurosystém tvorí ECB a národné centrálne banky krajín, ktoré prijali euro. Vznikla 1.1.1993 ako nezávislá centrálna banka SR. Je právnická osoba so sídlom v Bratislave a nezapisuje sa do obchodného registra. Hlavným cieľom NBS je udržanie cenovej stability, za týmto účelom:
- Podieľa sa na spoločnej menovej politike, ktorú určuje ECB pre eurozónu.
- Vydáva eurobankovky a euromince podľa osobitých predpisov platných v eurozóne.
- Podporuje plynulé fungovanie platobných a zúčtovacích systémov, riadi, koordinuje a zabezpečuje peňažný obeh a platobný styk.
- Udržiava devízové rezervy, disponuje s nimi podľa predpisov eurosystému.
- Vykonáva ďalšie činnosti vyplývajúce z účasti v eurosystéme (napr. Banková rada - najvyšší riadiaci orgán NBS).
Guvernér a viceguvernérov menuje a odvoláva prezident na návrh vlády a po schválení Národnou radou SR. Guvernér NBS - Jozef Makúch. Bankovej rade predsedá guvernér a rozhodnutia prijíma väčšinou hlasov. Funkčné obdobie členov Bankovej rady je 5-ročné. Členovia Bankovej rady môžu byť zvolení opakovane bez obmedzenia. Guvernér a viceguvernéri môžu byť do funkcie zvolení maximálne dvakrát.
Nástroje Eurosystému a rozdelenie úloh v Eurosystéme sú riadené zásadou decentralizácie - prevažnú časť úloh vykonávajú národné centrálne banky podľa rozhodnutia rady guvernov ECB.

Table of data obsahuje kľúčové čísla a pojmy, ktoré sú uvedené v texte a ilustrujú prechod bankovníctva od štátneho plánovania k trhovej ekonomike. Patrí sem napríklad ročné obdobie vzniku ŠBČS, transformácia na dvojstupňový systém, prijatie eurozónou a vznik Eurosystému. Ide o prehľad základných etáp a štruktúr frekventovaných inštitúcií v bankovej sústave SR a ich vzťahu k Eurosystému.
Vplyv členstva v eurozóne na slovenské bankovníctvo spočíva najmä v tom, že NBS vykonáva dohľad a menovú sústavu v súlade s pravidlami Eurosystému a ECB, pričom hlavný cieľ zostáva udržiavanie cenovej stability.
Vznikla centrálna banka SR - Národná banka Slovenska (NBS) so sídlom v Bratislave. Táto inštitúcia je súčasťou eurosystému a vykonáva svoje funkcie nezapisovaním do OR.
V rámci bankovej sústavy pokračovala transformácia smerom k univerzálnym bankám a k plneniu úloh obchodnych bánk a centrálnej banky v jednom režime s jasne oddelenými funkciami centrálnej banky a bánk.
V súčasnosti eurozóna zahrňuje 18 štátov a ECB riadi menovú politiku na úrovni celého eurosystému, zatiaľ čo národné centrálne banky vykonávajú podstatnú časť operácií na národnej úrovni.
Prečo je bankový systém kľúčový pre ekonomiku
Banky zohrávajú úlohu pri získavaní a presune kapitálu v ekonomike, čo umožňuje financovať podnikanie, spotrebu a infraštruktúru.
Hlavné charakteristiky slovenského bankového systému
- Prevaha univerzálnych bánk, ktoré poskytujú široké spektrum služieb.
- Nízky podiel vlastného kapitálu v porovnaní s celkovým kapitálom (2%-10%).
- Dochádzka k centralizovanému dohľadu a koordinácii pri implementácii menovej politiky cez Eurosystém.
Vytváranie a udržiavanie peňažného obehu, platobných a zúčtovacích systémov a riadenie devízových rezerv sú základné činnosti NBS v rámci eurosystému.
Ďalším dôležitým aspektom je prechod z jednostupňového na dvojstupňový bankový systém a následné prijatie členstva v eurozóne, čo ovplyvňuje zákonodarnú a dohľadovú činnosť v bankovníctve.
tags: #bankova #sustava #ekonomika